


Berkay: Yerel bankaların uluslararası para transferlerinde yeni kısıtlamalar yaşanıyor


19/11/2026









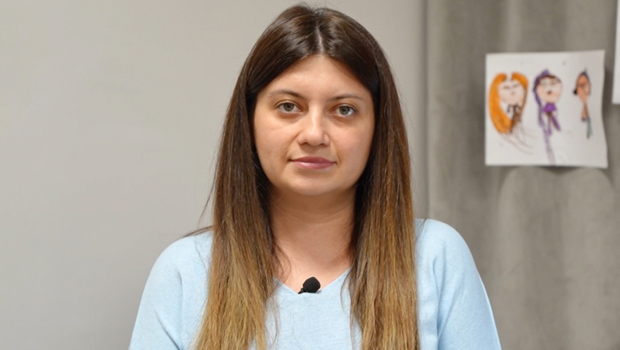
Bankalar Birliği eski başkanı Bülent Berkay, Kuzey Kıbrıs’taki yerel bankaların uluslararası finans sistemine erişiminde yaşanan sorunlara dikkat çekerek, uluslararası para transferlerinde yeni kısıtlamalar ortaya çıktığını belirtti.
Berkay, VakıfBank aracılığıyla gerçekleştirilen yurt dışı GBP ve EUR transferlerinde kısıtlamalar yaşandığını, Ekim 2026’da kendilerine iletilen bilgilere göre Barclays Bank’ın, Kuzey Kıbrıs’taki yerel bankalar çıkışlı söz konusu para birimlerindeki transferleri artık gerçekleştiremeyeceğini bildirdiğini ifade etti.
Yazının tamamı şöyle:
Kuzey Kıbrıs Bankacılığının Sessiz İzolasyonu: Uluslararası Finans Sisteminden Dışlanmanın Bedeli
Bülent Berkay — Bankacı, Kuzey Kıbrıs Bankalar Birliği Eski Başkanı
Kuzey Kıbrıs ekonomisinin karşı karşıya bulunduğu önemli sorunlardan biri, uzun yıllardır giderek derinleşen ancak kamuoyunda yeterince tartışılmayan uluslararası bankacılık izolasyonudur.
Bu sorun yalnızca bankaların yurtdışına para transferi yapabilmesiyle ilgili teknik bir mesele değildir. Aynı zamanda Kıbrıs Türk toplumunun ekonomik gelişimini, uluslararası ticaretini, finansal rekabet gücünü ve gelecekte Avrupa ekonomisiyle bütünleşme kapasitesini doğrudan ilgilendiren yapısal bir sorundur.
Yaklaşık 45 yıllık bankacılık hayatımın önemli bir bölümünde bu gelişmeleri bizzat yaşadım. İngiltere'de ve Kuzey Kıbrıs'ta üstlendiğim bankacılık görevlerinin yanı sıra Kuzey Kıbrıs Bankalar Birliği Başkanlığı ve Birleşmiş Milletler bünyesindeki İki Toplumlu Ekonomik ve Ticari Konular Teknik Komitesi üyeliğim sırasında da uluslararası finansal ilişkilerin önemini yakından gözlemleme fırsatı buldum.
Uluslararası Bankalarla Doğrudan Muhabir Bankacılık İlişkilerimiz Vardı
Bugün birçok kişinin hatırlamadığı önemli bir gerçek vardır: Kuzey Kıbrıs'ta kurulu yerel bankalar geçmişte uluslararası bankalarla doğrudan muhabir bankacılık ilişkileri yürütebiliyordu.
1974 sonrasındaki yaklaşık 25 yıllık dönemde Barclays, National Westminster, Midland Bank (daha sonra HSBC), Deutsche Bank, Commerzbank, BNP, Credito Italiano, Chase Manhattan ve Bank of New York gibi uluslararası bankalarla doğrudan muhabir bankacılık ilişkileri mevcuttu.
Bu muhabir bankacılık ilişkileri, yerel bankaların uluslararası ödeme sistemlerine erişimini ve müşterilerinin dış ticaret işlemlerini kolaylaştırıyordu.
Ancak 1990'ların sonlarından itibaren ve özellikle 2000'li yıllarda bu ilişkiler giderek azalmaya başladı. Uluslararası bankaların uyum politikaları, risk değerlendirmeleri ve Kıbrıs'ın çözümlenmemiş siyasi statüsü, doğrudan muhabir bankacılık ilişkilerinin sürdürülebilirliğini giderek zorlaştırdı.
Sonuçta yerel bankalar, geçmişte uluslararası bankalarla kurmuş oldukları doğrudan muhabir bankacılık ilişkilerini tamamen kaybetti.
Kuzey Kıbrıs Bankacılık Sisteminde Yerel Bankalar ve Türkiye Bankalarının Şubeleri
Kuzey Kıbrıs bankacılık sisteminin önemli bir özelliği, yerel sermayeyle kurulmuş bankalar ile Türkiye merkezli bankaların şubelerinin aynı piyasada faaliyet göstermesidir.
Burada özellikle vurgulanması gereken önemli bir gerçek bulunmaktadır: Türkiye bankalarının Kuzey Kıbrıs'taki şubeleri, ülke ekonomisinin gelişmesine ve bankacılık sektörünün güçlenmesine çok önemli katkılarda bulunmuştur ve bulunmaya devam etmektedir.
Bu bankalar, güçlü sermaye yapıları, geniş finansal imkânları, gelişmiş teknolojik altyapıları ve uluslararası bankacılık bağlantılarıyla Kuzey Kıbrıs ekonomisinin finansmanında önemli görevler üstlenmektedir. Bireysel ve ticari kredilerden dış ticaretin finansmanına, uluslararası para transferlerinden Türkiye ile ekonomik ilişkilerin geliştirilmesine kadar pek çok alanda sundukları hizmetler, ekonomik faaliyetlerin sürdürülebilirliği açısından büyük önem taşımaktadır.
Ayrıca Türkiye bankalarının Kuzey Kıbrıs'taki varlığı, bankacılık sektöründe hizmet kalitesinin yükselmesine, teknolojik gelişmelerin yaygınlaşmasına ve finansal ürün çeşitliliğinin artmasına katkı sağlamaktadır.
Dolayısıyla yerel bankaların karşılaştığı uluslararası bankacılık sorunlarını gündeme getirmek, Türkiye bankalarının faaliyetlerini eleştirmek veya ekonomimize sağladıkları katkıları göz ardı etmek anlamına kesinlikle gelmemelidir.
Ancak aynı piyasada faaliyet gösteren bu iki banka grubu arasında uluslararası bankacılık altyapısına erişim bakımından önemli yapısal farklılıklar bulunmaktadır.
Türkiye merkezli bankaların Kuzey Kıbrıs şubeleri, bağlı bulundukları ana bankaların uluslararası ödeme sistemlerinden ve muhabir bankacılık ağlarından yararlanabilmektedir.
Buna karşılık Kuzey Kıbrıs'ta kurulu yerel bankalar, doğrudan SWIFT erişimi, uluslararası kabul gören IBAN altyapısı ve geniş muhabir banka ağları bakımından ciddi kısıtlamalarla karşılaşmaktadır.
Bu durum yerel bankalar için yalnızca operasyonel bir güçlük yaratmamakta; aynı zamanda rekabet koşullarını da olumsuz etkilemektedir.
Uluslararası finans sistemine erişim imkânları sınırlanan yerel bankaların müşteri kazanma, mevduat toplama, dış ticareti finanse etme ve uzun vadede büyüme kapasiteleri zayıflamaktadır.
Burada amaç Türkiye bankaları ile yerel bankalar arasında bir karşıtlık yaratmak değil, her iki grubun da güçlü olduğu, birbirini tamamladığı ve ekonominin gelişmesine katkıda bulunduğu daha dengeli bir bankacılık yapısının oluşmasını sağlamaktır.
Son Gelişmeler: Para Transferlerinde Yeni Bir Daralma
Yerel bankalar uzun süredir uluslararası para transferlerinde büyük ölçüde Türkiye Vakıflar Bankası aracılığıyla işlem yapmaktadır.
Bu noktada özellikle belirtmek isterim ki VakıfBank, Kuzey Kıbrıs'taki yerel bankalara uluslararası para transferleri ve muhabir bankacılık hizmetleri bakımından son derece önemli bir destek sağlamaktadır. Doğrudan uluslararası muhabir bankacılık ilişkilerini kaybetmiş olan yerel bankaların yurtdışı ödeme işlemlerini sürdürebilmelerinde VakıfBank'ın üstlendiği rol ve sağladığı hizmetler büyük önem taşımaktadır. Bu katkının özellikle takdir edilmesi gerektiğine inanıyorum.
Bu yapı, doğrudan uluslararası muhabir bankacılık ilişkilerinin yerini alan dolaylı bir çözüm olarak kullanılmaktadır.
Ancak son dönemde yerel bankalara iletilen bilgiler, bu sistemin de kırılganlığını ortaya koymuştur.
VakıfBank üzerinden gerçekleştirilen yurtdışına yönelik GBP ve EUR transferlerinde kısıtlamalar ortaya çıkmıştır. GBP işlemlerinde İngiltere'deki Barclays, EUR işlemlerinde ise Barclays'ın Frankfurt bağlantısı söz konusudur. Ekim 2026 da bilgimize getirildiği kadarı ile Kuzey Kıbrıs Yerel Bankaları çıkışlı EUR ve GBP transferler VakıfBank’ın muhabiri olan Barclays Bank tarafından artık yapılamayacağı bildirimi ile Kuzey Kıbrıs Yerel Bankaları şu anda bu para birimi cinsinden yurtdışı havaleleri yapamamaktadır.
Bununla birlikte, söz konusu uygulamaların pratikte ortaya çıkardığı sonuçların incelenmesi gerekmektedir.
Örneğin, Kuzey Kıbrıs’ta faaliyet gösteren ve meşru uluslararası ticaretle uğraşan, XX Ltd. olarak adlandırabileceğimiz bir şirketi ele alalım.
Bugün bu şirket, yerel sermaye ile kurulmuş bir Kıbrıs Türk bankası aracılığıyla üçüncü bir ülkeye uluslararası para transferi gerçekleştiremeyebilir. Buna karşılık, aynı şirket, Kuzey Kıbrıs’ta aynı ticari faaliyetleri yürütmesine rağmen, Türkiye merkezli bir bankanın Kuzey Kıbrıs’taki şubesi aracılığıyla tamamen aynı işlemi gerçekleştirebilmektedir.
Müşteri aynıdır. Faaliyet gösterdiği hukuki yetki alanı, ülke aynıdır. İşlemin dayandığı ticari faaliyet aynıdır. Fonların kaynağı aynıdır. Ödemenin yapılacağı lehtar ve işlemin amacı da tamamen aynıdır.
Buradaki temel farklılık, işlemin gerçekleştirildiği bankanın kurumsal yapısı ve sahip olduğu muhabir bankacılık ilişkileridir.
Bu durum, uluslararası uyum standartlarının uygulamada ne ölçüde tutarlı ve orantılı biçimde hayata geçirildiğine ilişkin temel bir soruyu gündeme getirmektedir.
Eğer belirli bir işlem kabul edilemez düzeyde bir mali suç riski taşıyorsa, bu risk, işlemin hangi banka aracılığıyla gerçekleştirildiğine bakılmaksızın uygun şekilde değerlendirilmeli ve gerekli tedbirler alınmalıdır.
Buna karşılık, müşterinin, işlemin ve fonların kaynağının meşru olduğu ve tatmin edici biçimde doğrulanabildiği durumlarda, uluslararası ödeme hizmetlerine erişimin neden esasen müşterinin çalıştığı bankanın yerel olarak kurulmuş bir Kıbrıs Türk bankası mı, yoksa Türkiye merkezli bir bankanın şubesi mi olduğuna bağlı olarak belirlendiğini anlamak güçtür.
Bu gelişmelerin arkasındaki tüm bankacılık ve uyum değerlendirmeleri kamuya açık olmadığından, kesin nedenler konusunda dikkatli olunmalıdır. Bununla birlikte ortaya çıkan sonuç açıktır: Yerel bankaların uluslararası ödeme kanalları, Üçüncü ülkelerin ve onların Bankaları’nın bu bakış açısı ile tamamen durma riskiyle karşı karşıyadır.
Bugün ara çözüm olarak kullanılan bir ödeme kanalının çalışması, bu yaklaşımlar ile yarın aynı kanalın kullanılabileceği anlamına gelmemektedir.
Uluslararası Mali Suçlarla Mücadelede Geçmişte Önemli Adımlar Atıldı Ve Atılmaya Devam Edilmektedir.
Kuzey Kıbrıs bankacılık sektörünün uluslararası uyum alanında hiçbir ilerleme göstermediği düşüncesi de tarihsel gerçeklerle örtüşmemektedir.
2007–2009 döneminde, Kuzey Kıbrıs Bankalar Birliği Başkanlığım sırasında, kara para aklama ve terörizmin finansmanıyla mücadele alanında önemli çalışmalar yürütüldü.
Bu süreçte FATF değerlendirmeleri ve ABD Hazine Bakanlığına bağlı FinCEN tarafından yayımlanan uyarılar ve ülke olarak Kara listeye alınmamız sektör açısından ciddi bir sınav oluşturdu.
Bankacılık sektörünün uluslararası standartlara uyum kapasitesinin geliştirilmesi amacıyla eğitim programları, mevzuat çalışmaları ve uluslararası temaslar gerçekleştirildi.
İngiliz Yüksek Komiserliği'nin desteğiyle mali suçlarla mücadele ve kara para aklamanın önlenmesi konularında eğitim faaliyetleri düzenlendi. Bu çalışmaların bir bölümüne doğrudan katıldım.
Aynı dönemde Türkiye'deki MASAK ve ilgili kurumlarla temaslar yürütüldü; yabancı diplomatik temsilciliklerle sektörün uyum alanındaki gelişmelerini açıklamaya yönelik görüşmeler gerçekleştirildi.
Bu çalışmaların ve işbirliklerinin ardından önce FATF ve sonra 2009 yılında FinCEN'in daha önce yayımladığı uyarıyı geri çekmesi ve Kuzey Kıbrısın kara listeden çıkartılması önemli bir gelişme oldu.
Bu tarihsel deneyim, uluslararası finans çevreleriyle yapıcı ve teknik temelde işbirliği kurulmasının mümkün olduğunu göstermektedir.
Üstelik uluslararası mali suçlarla mücadele konusunda atılan adımlar geçmişte yapılan çalışmalarla sınırlı kalmamıştır. İlgili yasal düzenlemeler zaman içerisinde güncellenmekte, uluslararası standartlara uyum yönünde gelişmeler sağlanmakta ve bankacılık ve diğer yükümlüler sektöründe bu konulara ilişkin farkındalık her geçen gün artmaktadır.
Kara para aklamanın ve terörizmin finansmanının önlenmesi, müşteri tanıma yükümlülükleri, şüpheli işlem bildirimleri ve risk temelli denetim anlayışı gibi alanlarda gelişen mevzuat ve uygulamalar, sektörün uluslararası finansal sistemle uyum kapasitesinin güçlendirilmesi bakımından önemli bir zemin oluşturmaktadır.
Bu gelişmelerin uluslararası kurumlarla sürdürülebilir işbirliği ve teknik koordinasyon içerisinde daha da ileriye taşınması mümkündür.
Geçmiş Temaslar ve Olumlu Sonuçları: Yeni Açılımlar ve İşbirlikleri
14–16 Mayıs 2008 tarihlerinde, Kuzey Kıbrıs Bankalar Birliği, ilgili bakanlıklar ve Merkez Bankası temsilcilerinin katılımıyla Brüksel'de Avrupa Komisyonu yetkilileriyle görüşmeler gerçekleştirildi.
Şahsen katıldığım bu ziyaret sırasında Avrupa Birliği müktesebatına uyum, sermayenin serbest dolaşımı ve ödeme sistemleri gibi konular ele alındı.
Bu temasların temelinde, Kuzey Kıbrıs Bankacılık sisteminin Avrupa finansal düzenlemelerine hazırlanmasının önemi bulunuyordu.
Kıbrıs'ın tamamı hukuken Avrupa Birliği üyesi olmakla birlikte, 10 No'lu Protokol uyarınca AB müktesebatının uygulanması, Kıbrıs Cumhuriyeti'nin etkin kontrolü altında bulunmayan bölgelerde askıya alınmıştır.
Öte yandan Avrupa Birliği, Kıbrıs Türk toplumunun ekonomik kalkınmasını ve gelecekteki bütünleşme kapasitesini destekleyen ve yeterli olup oladığı tartışmaya açık olan çeşitli programlar yürütmektedir.
Burada üzerinde düşünülmesi gereken temel bir çelişki vardır.
Bir taraftan Kıbrıs Türk toplumunun ekonomik gelişimi ve Avrupa ekonomisiyle bütünleşmesi desteklenirken, diğer taraftan bu ekonominin temel kurumlarından olan yerel bankaların uluslararası finans sisteminden giderek uzaklaşması söz konusudur.
Güçlü bir bankacılık sistemi olmadan sürdürülebilir ekonomik bütünleşmenin sağlanması son derece güçtür.
Geçmişte yaşadığımız deneyimler, uluslararası kurumlarla kurulan ilişkilerin, sürdürülen diyaloğun ve sağlanan teknik koordinasyonun bankacılık sistemimizin gelişimine önemli katkılar sağlayabildiğini açıkça göstermektedir. Mevzuatın geliştirilmesi, uluslararası standartlara uyum ve kurumsal kapasitenin güçlendirilmesi yönünde elde edilen ilerlemeler, bu işbirliğinin somut sonuçlarıdır.
Dolayısıyla uluslararası kurumlarla ilişkilerin ve koordinasyonun artarak devam etmesi, Kuzey Kıbrıs'taki yerel bankaların uluslararası finans sistemine yeniden dahil olabilmeleri bakımından önemli bir rol oynayacaktır. Geçmiş tecrübelerimiz bu yaklaşımın değerini doğrulamaktadır.
Burada temel yaklaşımın dışlanma yerine sisteme dahil edilme, ilişkilerin kesilmesi yerine işbirliğinin geliştirilmesi olması gerektiğine inanıyorum. Uluslararası finansal standartlara uyumun teşvik edilmesi ve bu yöndeki çalışmaların desteklenmesi, yalnızca yerel bankalar açısından değil, uluslararası finans sisteminin güvenliği ve şeffaflığı bakımından da önemli faydalar sağlayacaktır.
Kıbrıs Sorununa Çözüm Beklenirken Bankacılık Sistemi Zayıflamamalı
Kıbrıs'ta kapsamlı siyasi çözüme ulaşılması elbette önemli bir hedeftir.
Ancak siyasi çözümün ne zaman gerçekleşeceği belirsizliğini korurken, Kıbrıs Türk toplumunun ekonomik kurumlarının sürekli zayıflamasına seyirci kalınmamalıdır.
Gelecekte birleşik veya daha bütünleşmiş bir Kıbrıs ekonomisi oluşması hâlinde, yerel bankaların güçlü ve rekabetçi biçimde varlığını sürdürebilmesi büyük önem taşıyacaktır.
Aksi takdirde ekonomik bütünleşme, eşit rekabet koşullarında gerçekleşmeyebilir.
Bu nedenle yerel bankacılık sektörünün korunması yalnızca bugünün ekonomik ihtiyaçları bakımından değil, gelecekteki olası çözümün ekonomik dengeleri açısından da değerlendirilmelidir.
Geçici Çözümler Değil, Kalıcı Bir Uluslararası Entegrasyon Projesi
Uluslararası Bankalar İle Doğrudan Muhabirlik İlişkileri Tesis edilmesi Hedeflenmelidir.
Bugüne kadar yaşanan gelişmelerden çıkarılması gereken en önemli sonuç, sorunun artık geçici ara çözümler ile kalıcı biçimde çözülemeyeceğidir.
Şu anda yaşanan sorunların bir çeşit çözümlenmesi, kısa vadede işlem yapılmasını sağlayabilir. Ancak temel yapısal sorunu ortadan kaldırmaz.
Bu nedenle yeni bir yaklaşım geliştirilmesi gerektiğine inanıyorum.
“Integration of Northern Cyprus Banks into the International Banking System” — Kuzey Kıbrıs Bankalarının Uluslararası Bankacılık Sistemine Entegrasyonu başlıklı özel bir girişimin başlatılması değerlendirilmelidir.
Böylesine önemli ve kapsamlı bir girişimin, Cumhurbaşkanlığı bünyesindeki ilgili teknik komite, Maliye Bakanlığı, KKTC Merkez Bankası, Türkiye Cumhuriyeti Lefkoşa Büyükelçiliği, Kuzey Kıbrıs Bankalar Birliği ve bankacılık sektörü temsilcilerinin yakın işbirliği ve koordinasyonu içerisinde başlatılması ve Kıbrıstaki yabancı diplomatik misyon ofisleri ile birlikte yürütülmesi büyük önem taşımaktadır. Kendimizi ısrarla anlatmaya devam etmeliyiz.
Bu kurumların ortak bir hedef doğrultusunda hareket etmesi, uluslararası finans sistemine entegrasyon konusunda kapsamlı bir strateji ve somut bir yol haritası hazırlanmasını mümkün kılacaktır. Böylece konu, yalnızca bankaların karşılaştığı münferit ödeme sorunları olarak değil, Kuzey Kıbrıs bankacılık sisteminin geleceğini ve doğal olarak Kuzey Kıbrıs ekonomosinin gelişimini ilgilendiren ortak ve uzun vadeli bir kurumsal proje olarak ele alınabilecektir.
Bu girişim, İngiliz Yüksek Komiserliği, Avrupa Komisyonu ve Yabancı Diplomatik Misyon temsilcilikleri'nin ilgili birimleri ve uygun uluslararası finansal kurumların katılımıyla geliştirilebilecek teknik bir işbirliği çerçevesi olarak düşünülmelidir.
Amaç herhangi bir bankanın uluslararası kurallardan muaf tutulması veya siyasi statü konusunda dolaylı bir tanınma yaratılması değildir.
Tam tersine, uluslararası kara para aklamayla mücadele standartlarına, yaptırım rejimlerine, müşteri tanıma yükümlülüklerine ve bankacılık denetimi ilkelerine uygun bir yol haritası hazırlanmasıdır.
Bu çerçevede yerel bankaların uluslararası finans kuruluşlarıyla doğrudan ve sürdürülebilir muhabir bankacılık ilişkileri geliştirebilmeleri için gerekli hukuki, teknik ve kurumsal koşullar yeniden gündemin ana maddesi olarak birlikte incelenebilir.
Elbette uluslararası bankaların ticari kararları ve bağımsız risk değerlendirmeleri bu sürecin ayrılmaz parçası olacaktır.
Böyle bir girişimin başarıya ulaşacağı peşinen garanti edilemez. Ancak sorunun kapsamlı biçimde ele alınması, bugüne kadar uygulanan geçici yöntemlerden daha kalıcı sonuçlar doğurma potansiyeline sahiptir.
Sonuç: Ekonomik İzolasyon Kader Olmamalı
Kuzey Kıbrıs Bankacılık sektörü geçmişte uluslararası finans kurumlarıyla doğrudan muhabir bankacılık ilişkileri kurabilmiş, uluslararası standartlara uyum konusunda önemli çabalar göstermiş ve ekonomik hayatın gelişmesinde temel rol oynamıştır.
Bugün karşı karşıya bulunduğu uluslararası izolasyonun değiştirilemez bir durum olarak kabul edilmemesi gerekir.
Kıbrıs meselesinin siyasi boyutuyla uluslararası bankacılık sistemine erişim konusunun hukuki ve teknik boyutları birbirinden ayrılarak değerlendirilebilmelidir.
İngiltere'nin tarihsel bağlantıları ve Avrupa Birliği'nin Kıbrıs Türk toplumunun ekonomik gelişimine yönelik taahhütleri, bu konuda yapıcı bir diyalog için önemli bir zemin sunmaktadır.
Hedefimiz, Türkiye bankalarının Kuzey Kıbrıs ekonomisine sağladığı değerli katkıları koruyarak, yerel bankaların da uluslararası finans sistemine doğrudan erişebildiği, güçlü, rekabetçi ve birbirini tamamlayan bir bankacılık yapısı oluşturmaktır.
Kuzey Kıbrıs Bankacılığının geleceği, her yeni transfer kısıtlamasında başka bir geçici çözüm aramaya mahkûm edilmemelidir.
Yaklaşık 45 yıllık meslek hayatımın ardından vardığım sonuç şudur:
Artık yeni bir ara çözüm aramanın ötesine geçmeli, yerel bankaların uluslararası finans sistemine doğrudan ve kalıcı biçimde entegre olabilmesinin koşullarını oluşturmaya çalışmalıyız.
Bu yönde atılacak somut bir adım, yalnızca bankacılık sektörü için değil, Kıbrıs Türk toplumunun ekonomik geleceği ve adada olası bir çözüm süreci açısından da tarihsel önem taşıyacaktır.





 Facebook
 Twitter