


Sandık Öncesi Asıl Soru: Beklenmedik Bir Masrafı Karşılayabiliyor Muyuz


20/10/2026









 Erçin Tekakpınar
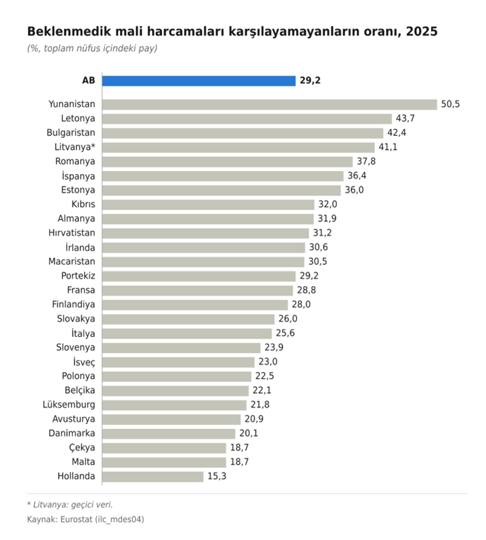
Sosyal medyada Eurostat (Avrupa İstatistik Ofisi) tarafından yayınlanan beklenmedik harcamaları karşılayamayan ülke nüfus oranlarını gösteren grafige rastladığımda aklıma ilk gelen soru şu oldu: Seçimler yaklaşırken KKTC’de bu oranın ne durumda olduğuydu?
Beklenmedik mali harcamaları karşılama oranı, bir hanehalkının veya bireyin bütçesini sarsmadan, borç almadan veya dışarıdan yardım istemeden ani ve zorunlu giderleri (sağlık, tamirat, fatura vb.) kendi birikimleriyle ödeyebilme gücünü ifade eden sosyo-ekonomik bir dayanıklılık göstergesidir.
Eurostat’ın 2025 verilerini gösteren grafiğine göre Avrupa Birliği’nde nüfusun yüzde 29,2’si beklenmedik bir harcamayı karşılayamıyor. Güney Kıbrıs’ta bu oran yüzde 32, Yunanistanda 50.5 ,Almanyada 31.9 ve Fransada yüzde 28.8. Yani yaklaşık her üç kişiden biri, ani bir masraf karşısında maddi sıkıntıyla yüzleşiyor. Anlayacağınız oralarda da ekonomik durumlar çok iç açıcı değil.
Bu tabloyu kendi hayatımız üzerinden düşünmeliyiz. Bir ailenin buzdolabı bozulduğunda, arabası arızalandığında veya acil bir sağlık gideri çıktığında bütçesi sarsılıyor mu? Maaşı günlük ihtiyaçlara yeten vatandaş, geleceği için birikim yapabiliyor mu?
Elimizde karşılaştırılabilir bir KKTC verisi olmadan bu konuda bir şey söylemek doğru olmaz. Ancak bu soruları seçim tartışmasının merkezine koymak için bir oran beklememiz de gerekmiyor.
Partiler çeşitli vaatlerini açıklarken bunların nasıl finanse edileceğini, fiyatlara nasıl yansıyacağını ve vatandaşın alım gücünü nasıl kalıcı biçimde artıracağını da anlatmalıdır. Üretimin güçlenmesi, enerji maliyetlerinin düşmesi, verimli kamu harcamaları ve istikrarlı istihdam bu tartışmanın temel parçalarıdır.
Örneğin, Sosyal Sigortalar Fonu’nun mali göstergeleri ifade edildiği kadar iyileşmişse, bu iyileşme aktif sigortalıların ve emeklilerin sağlık giderlerini azaltmak için de değerlendirilebilir. Belirli hastalıkların tanı ve tedavisinde ihtiyaç duyulan görüntüleme ve benzeri sağlık hizmetlerinin özel hastanelerden alınmasına ve bu giderlerin belirli bir kısmının fondan karşılanmasına yönelik bir düzenleme yapılabilir. Böylece vatandaşların beklenmedik sağlık harcamaları karşısında yalnız kalması önlenebilir.
Bu yazının konusu sosyal sigortalar olmadığı için yapılabilecekleri uzun uzun sıralamak istemem ancak saydığım örnekleri çoğaltmak mümkündür.
Ekonomik başarıyı yalnızca maaş bordrosundaki rakamla ölçemeyiz. Asıl ölçü, o maaşla zor günler için ne kadar biriktirilebildiğidir.
Sandığa giderken vaatleri bu gözle değerlendirelim. Önerilen politikalar, vatandaşın beklenmedik bir masrafı borçlanmadan karşılayabilmesini sağlayacak mı?
NOT: Grafik: Beklenmedik bir harcamayı karşılayamayan nüfusun oranı, 2025 (%).Kaynak: Eurostat, @eu_eurostat sosyal medya paylaşımı.Not: Grafikteki “Kıbrıs” verisi Güney Kıbrıs’a aittir; KKTC’yi kapsamamaktadır.
- KKTC’de Hayat Pahalılığı Ödeneğinin Ötelenmesi meselesi ve İngiltere Örneği
- Ortadoğudaki savaş önce KKTC sanayisini ve turizmi vuracak
- İşsizlik rakamları yanıltıcı
- KKTC Ekonomisinin ''Tek Bacak'' Sendromu
- “Yeni Normal” Nedir, Ne Değildir?
- Miadını dolduran yasalar: Değişim kaçınılmaz
- "Asgari Ücret: Denge ve Adalet Arayışı"
- Asgari ücret ne kadar artar
- ‘’Tamamlayıcı sağlık sigortacılığı’’ ve ‘’Sağlık market’’ uygulamaları
- Turquality’den Northcyproquality’e
- TÜM YAZILARI için tıklayınız





 Facebook
 Twitter